固定資産台帳の整理・精緻化について
令和7年3月のマニュアル改訂で、固定資産台帳については「記載単位の原則の徹底」と「記載項目の明確化・公表」が整理されました。ここでは、令和元年8月改訂版(以下「R1.8」)から、研究会報告書(令和6年12月、以下「R6.12報告書」)を経て、令和7年3月改訂版(以下「R7.3」)で何が変わったかを比べながら解説します。
改訂の流れ(一覧)
| 論点 | R1.8(改訂前) | R6.12報告書(方向性) | R7.3(確定版) |
|---|---|---|---|
| 記載単位の2原則 | 台帳手引き 32段落(p.131)。章の順序は「記載項目」の後 | 原則を「徹底」する(p.13) | 台帳手引き 10段落(p.128)。章を「記載項目」の前に移動 |
| 開始時の一体計上の許容 | 36段落(建物本体と附属設備)・37段落(工作物)(p.131〜132) | 一体計上のまま残っていることが課題(p.10) | 14段落(p.128)・15段落(p.129)。文言は変更なし |
| 記載項目の位置づけ | 「記載項目の例」。原則として「①基本項目」を備える(13段落、p.126) | 「財務書類作成のために必要な項目」を明確化し、公表を求める(p.13、図表9) | 別紙2で「財務書類作成のための項目(対外的な公表対象)」と明示(19段落、p.129/別紙2、p.156) |
| 公表 | 5段落「公表を前提とする」(p.125) | 財務書類作成のための項目は公表(p.15) | 19段落「毎年度公表」。名称の統一は不要、期末簿価は表示省略可(p.129)。5段落の「公表を前提」の一文は削除 |
| 公共施設マネジメントへの活用 | 14段落。「②追加項目」を各団体の判断で追加(p.126) | 台帳の項目を増やさず、「施設等コード」で施設等単位データと連携(p.14) | 20段落「所管部署」「施設等コード」の追加(p.129)。施設等単位データの例示図(p.130) |
図:固定資産台帳記載単位の2つの原則
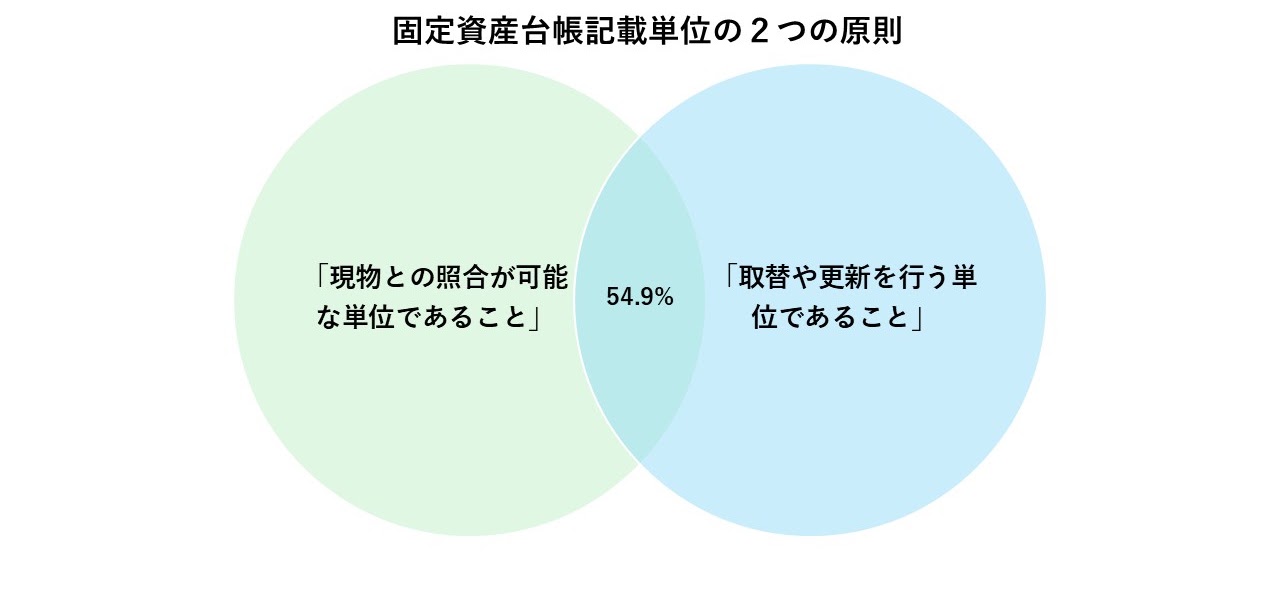
- 2つの原則を満たしている団体:令和5年度末で全団体の54.9%(981団体)
- 出典:R6.12報告書 p.10、図表7(p.11)(「作成状況等調査」による)
Q なぜこの2つの原則が求められるのでしょうか
R7.3の結論:固定資産台帳は貸借対照表の資産の裏付けとなる補助簿だからです。記載単位は「現物との照合が可能な単位」と「取替や更新を行う単位」の2原則で決めます(10段落)。R7.3 では、この章が記載項目の章より前に移されました。
A
固定資産台帳は、「財務書類の作成に必要な情報を備えた補助簿」と位置づけられています。つまり、貸借対照表に計上された資産の実体的な裏付けであり、その金額の根拠となるものです。
したがって、資産取得後も、取替や更新の実態が正しく反映されていること、および現物資産との照合によって資産の状態が確認できることが求められます。
これらの管理が適切に行われて初めて、資産の実在性と評価の適正性が確保されるのです。
R7.3では、記載単位の章が記載項目の章より前に移されました。「どの単位で台帳に載せるか」が、台帳整備の出発点として位置づけ直されたといえます。
- 参照:R7.3 台帳手引き 5段落(p.127)、10段落・11段落(p.128)
- 補足:2原則の文言は R1.8 から変わっていません。章の順序が「記載項目→記載単位」から「記載単位→記載項目」に入れ替わりました。
Q この2つの原則を満たして固定資産台帳を作成している団体が少ないように思いますが
R7.3の結論:満たしている団体は54.9%(令和5年度末)にとどまります。開始時の一体計上の許容(14段落・15段落)は残っていますが、更新などの機会に分けて記載し、精緻化することが求められています。
A
「現物との照合が可能な単位であること」および「取替や更新を行う単位であること」の2つの原則を満たして固定資産台帳を作成している自治体は、令和5年度末で全体の54.9%(981団体)にとどまるとされています。
この背景には、以下のような事情があると考えられます:
- 固定資産台帳の整備開始時に、過去に取得した資産を分けて管理していなかった場合、ひとまず一体として台帳に記載することが許容されていたこと(将来的に取替や更新の際に精緻に登録されることを期待)
- 公有財産台帳が施設等の単位でまとめて管理されていること
しかしこのような記録方法では、
- 取替・更新の状況が台帳に適切に反映されない
- 耐用年数が異なる資産を一括して計上しているため、適正な償却(費用計上)が行えない
- 結果として、将来の更新判断に資する情報として活用できない
といった問題が生じています。
R6.12報告書はこの状況を受けて、2つの原則を「あらためて周知徹底する」としています。一方、開始時の一体計上を許容する規定そのものは、R7.3でも残っています。ただし、「更新など一定のタイミングで分けて記載し、精緻化を図ることが望まれます」とされており、一体計上のままにしておくことが想定されているわけではありません。
- 参照:R6.12報告書 p.10、p.13/R7.3 台帳手引き 14段落(p.128)・15段落(p.129)
- 補足:数値(54.9%)は R6.12報告書の作成状況等調査(令和5年度末)によるものです。一体計上の許容は、R1.8 の文言を変えずに引き継がれています。
Q 固定資産台帳は公表しなければならないのでしょうか
R7.3の結論:はい。別紙2の「財務書類作成のための項目」を毎年度、編集可能なデータ形式で公表します(19段落)。項目名の統一は不要で、期末簿価のように他の項目から計算できるものは省略できます。
A
財務書類の作成に必要な項目については、毎年度公表することが求められています。そのため、現行の固定資産台帳について、必要な項目が揃っているかどうかを確認する必要があります。
なお、名称は必ずしも一致させる必要はありません。また、期末簿価のように他の項目から算出可能な情報は表示を省略しても差し支えないとされています。公表は、エクセル形式等の編集可能なデータ形式で行うこととされています。
→ 公表の対象となる項目は「固定資産台帳の公表項目」をご覧ください。
■ 公表に向けた留意点:
数量情報など固定資産台帳整備当初に入力が間に合わなかった項目や、評価基準や評価方法など一般的な固定資産台帳の項目ではないものについて、あらためて整理・入力が必要となるので、早期に取り組む必要があります。あり方研究会の報告書(R6.12)では、固定資産台帳の整理・精緻化について、令和8年度決算を対象とした財務書類までに整備することとされています。
- 参照:R7.3 台帳手引き 19段落(p.129)、別紙2(p.156)、Q&A「台帳手引き」問2(p.401)/R6.12報告書 p.16
- 補足:R1.8 では「公表を前提とする」(5段落、p.125)とされ、Q&A「台帳手引き」問2(p.397)で「原則として全ての項目」を公表するとしていましたが、R7.3 では公表の対象が「財務書類作成のための項目」に絞られ、5段落の一文は削除されました。
Q マネジメントにどのように活用するのでしょうか
R7.3の結論:固定資産台帳に「所管部署」と「施設等コード」を追加し、利用者数や修繕費などの施設等単位データと施設等コードで紐付けて活用します(20段落)。
A
公共施設マネジメントでは、施設の保有状況や維持・更新の判断に資する情報を、一元的に把握することが重要です。そのためには、固定資産台帳に記録された「価額データ」と、施設単位で管理される「マネジメントデータ」を紐づけて活用する必要があります。
固定資産台帳は「取替や更新を行う単位」で記録するため、利用者数や修繕費のように施設単位で管理するデータを台帳そのものに持たせるのは難しい面があります。そこで R7.3 では、台帳の項目を増やすのではなく、共通のコードで別のデータとつなぐ考え方が示されました。
■ 固定資産台帳に追加することが推奨される項目:
- 所管部署(台帳データの所在や内容について、全庁的な意識付けが可能となる)
- 施設等コード(別途管理されている施設情報と連携するためのコード)
■ 施設等単位で管理されるデータ項目の例:
- 使用予定耐用年数
- 劣化度、耐震診断状況、耐震化状況
- 修繕費等
- 利用者数、稼働率などの活用状況
→ 具体例は「施設等単位データ活用例」をご覧ください。
- 参照:R7.3 台帳手引き 20段落(p.129)、図(p.130)、別紙2(p.156)、Q&A「台帳手引き」問6・問7(p.401)/R6.12報告書 p.14、図表11(p.14)、図表13(p.15)
- 補足:R1.8 では、各団体の判断で「②追加項目」(運営方式、利用者数、稼働率、長寿命化履歴など)を台帳に追加することで活用の幅を広げるとしていました(14段落、p.126/別紙2、p.155)。R7.3 では「②追加項目」の例示がなくなり、台帳に追加するのは「所管部署」「施設等コード」の2つに絞られました。
- 「施設等単位で管理されるデータ項目の例」の4項目は、R6.12報告書 図表13(p.15)に趣旨とともに示され、R7.3 p.130 の図にも列として載っています。